美국채 쓰나미… 주담대, 8% 턱밑까지 차오른다

황인주 기자
수정 2026-09-16 00:39
입력 2026-09-16 00:39
국내 실수요자 ‘이자 폭탄’ 우려
美 상황 따라 은행채 등 연쇄 작용은행채 5년물 35개월 만에 최고치
5년 고정형 주담대 최고 연 7.29%
기업 자금 조달 상황까지 악화 전망
이달 만기 회사채 ‘7조 5562억원’
미국 장기 국채금리 상승의 충격이 국내 주택담보대출 금리로 번지고 있다. 미국 국채 10년물 금리가 심리적 저항선인 연 5%를 돌파하면서 주택 구입을 앞둔 실수요자의 이자 부담도 커질 전망이다.
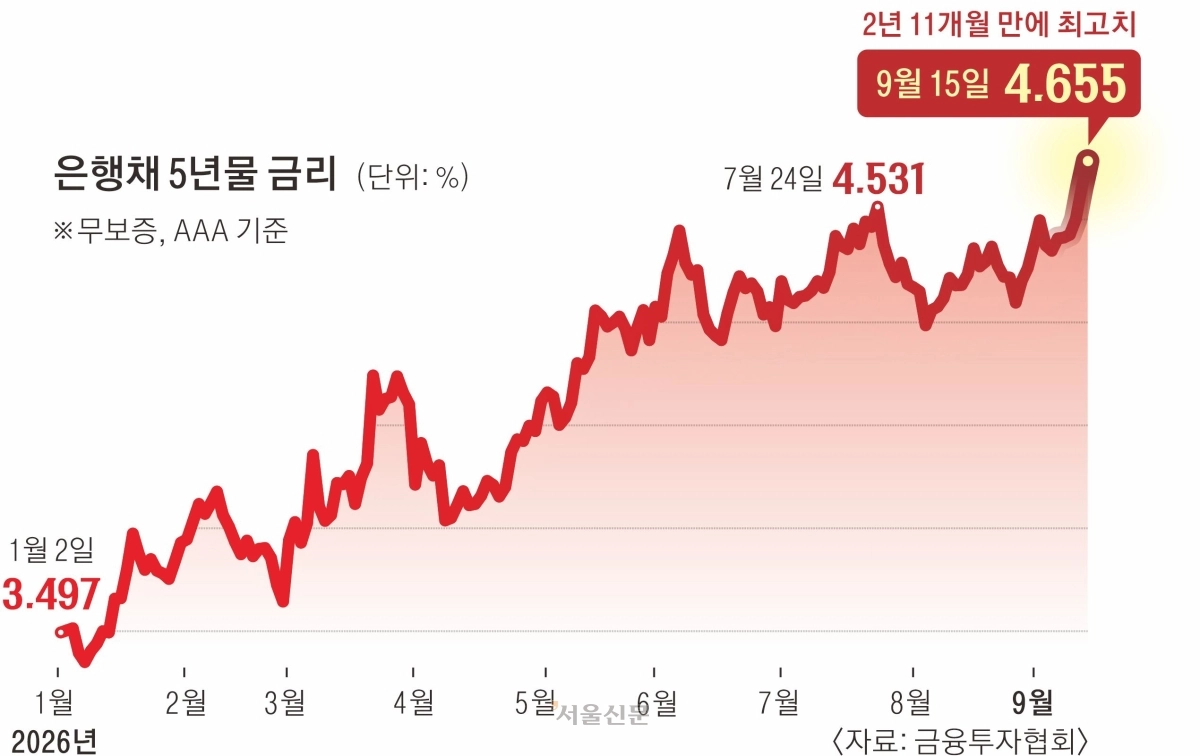
15일 금융투자협회 채권정보센터에 따르면 이날 은행채 5년물(무보증·AAA) 금리는 전장보다 0.078% 포인트 급등한 4.655%로 나타났다. 2023년 10월 26일(4.810%) 이후 약 2년 11개월 만에 가장 높은 수준으로, 지난 11일 기록한 연고점을 2거래일 만에 갈아치웠다.
은행채 5년물은 5년 고정형(주기형·혼합형) 주담대 금리의 기준이 된다. 은행은 여기에 가산금리를 더하고 우대금리를 빼 최종 대출금리를 정한다. 은행채 금리가 오르면 은행의 자금 조달 비용이 커지고, 고객이 부담하는 대출이자도 늘어난다. 이날 KB국민·신한·하나·우리·NH농협은행 등 5대 은행의 5년 고정형 주담대 금리는 연 4.89~7.29%로 상단이 7%대 중반에 다가섰다. 신규 대출자나 금리를 다시 산정하는 차주부터 영향을 받게 된다.
미국 국채금리가 오르면 한국 채권의 상대적인 투자 매력이 떨어져 국내 국고채와 은행채 금리도 상승 압력을 받는다. 박형중 우리은행 이코노미스트는 “미국의 재정 건전성 우려와 세계적인 금리 상승 흐름이 함께 작용하고 있다”며 “이에 민감한 은행채도 상승 압력을 받을 수밖에 없다”고 말했다.
변동형 주담대의 기준인 코픽스(COFIX·자금조달비용지수)도 오를 가능성이 크다. 최근 은행들은 자금을 확보하기 위해 예금금리를 잇달아 올렸다. 이달 5대 은행의 1년 만기 정기예금 최고금리는 연 3.6%까지 높아졌다. 예금금리가 오르면 은행의 조달 비용을 반영하는 코픽스도 뒤따라 상승한다.
은행연합회에 따르면 지난달 신규 취급액 기준 코픽스는 3.18%로 전월과 같았다. 하지만 잔액 기준 코픽스는 3.05%로 한 달 새 0.05% 포인트, 신잔액 기준 코픽스는 2.71%로 0.06% 포인트 각각 올랐다. 이달 인상된 예금금리가 반영되면 다음 달 16일 이후 변동형 주담대 금리가 추가로 오를 수 있다.
한편, 국채금리 상승 여파는 개인뿐 아니라 기업들의 자금 조달 상황까지 악화시킬 것으로 보인다. 회사채 금리는 국고채 등 기준금리에 기업의 신용위험을 반영한 가산금리를 더해 결정된다. 본드웹에 따르면 9월 만기가 돌아오는 회사채는 7조 5562억원으로 하반기 전체 만기액의 28%에 달한다. 금리 상승기에 만기를 맞은 기업들은 기존보다 비싼 금리로 새 채권을 발행해야 한다.
황인주 기자
세줄 요약
- 미국 국채금리 급등, 국내 금리 전이
- 은행채 5년물 35개월 만에 최고치
- 주담대·회사채 조달비용 동반 상승
2026-09-16 B1면
Copyright ⓒ 서울신문 All rights reserved. 무단 전재-재배포, AI 학습 및 활용 금지
[ 내안의 AI 본성 분석 :
UNMASK ]
기사 읽는 습관에 숨겨진 당신의 MBTI는?