카드론 금리 13%대로 내렸다는데… 저신용자는 왜 17%?
김예슬 기자
수정 2026-10-26 17:27
입력 2026-10-26 17:27
세줄 요약
- 카드론 평균금리 13%대로 하락, 저신용자 17% 안팎 유지
- 고신용자 할인 확대 폭 3.2배, 금리 격차 6.13%포인트 확대
- 조달비용 상승·연체 위험 이유로 저신용자 인하 제약
고·저신용자 금리차 6.13%p
할인 확대 폭 고신용자 3.2배
3개 카드사 저신용 금리 상승
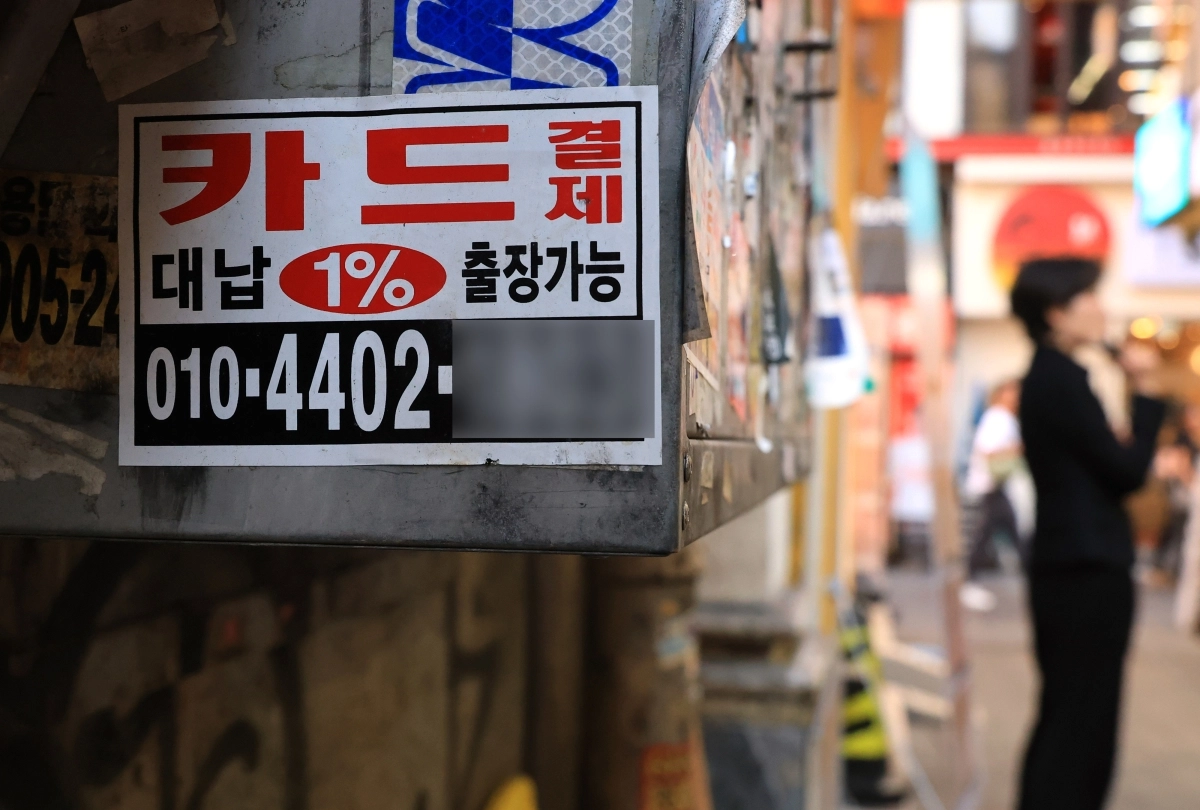
조달비용·연체 위험에 인하 제약서민들의 ‘급전 창구’인 카드론(장기카드대출)의 평균금리가 석 달 만에 13%대로 내려왔지만 저신용자는 여전히 17% 안팎의 이자를 부담하는 것으로 나타났다. 지난달 금리 할인 확대 폭은 고신용자가 저신용자의 3.2배에 달했다. 카드사들의 우량 고객 유치 경쟁 속에 금리 인하 혜택이 고신용자에게 더 많이 돌아간 셈이다.
26일 서울신문이 여신금융협회 공시를 분석한 결과, 롯데·BC·삼성·신한·우리·하나·현대·KB국민 등 8개 전업카드사의 9월 평균 카드론 금리는 연 13.55%로 전월보다 0.55%포인트 하락했다. 신용점수 900점 초과 고신용자의 평균금리는 10.86%까지 내려왔지만, 700점 이하 저신용자는 16.99%로 차이가 컸다.
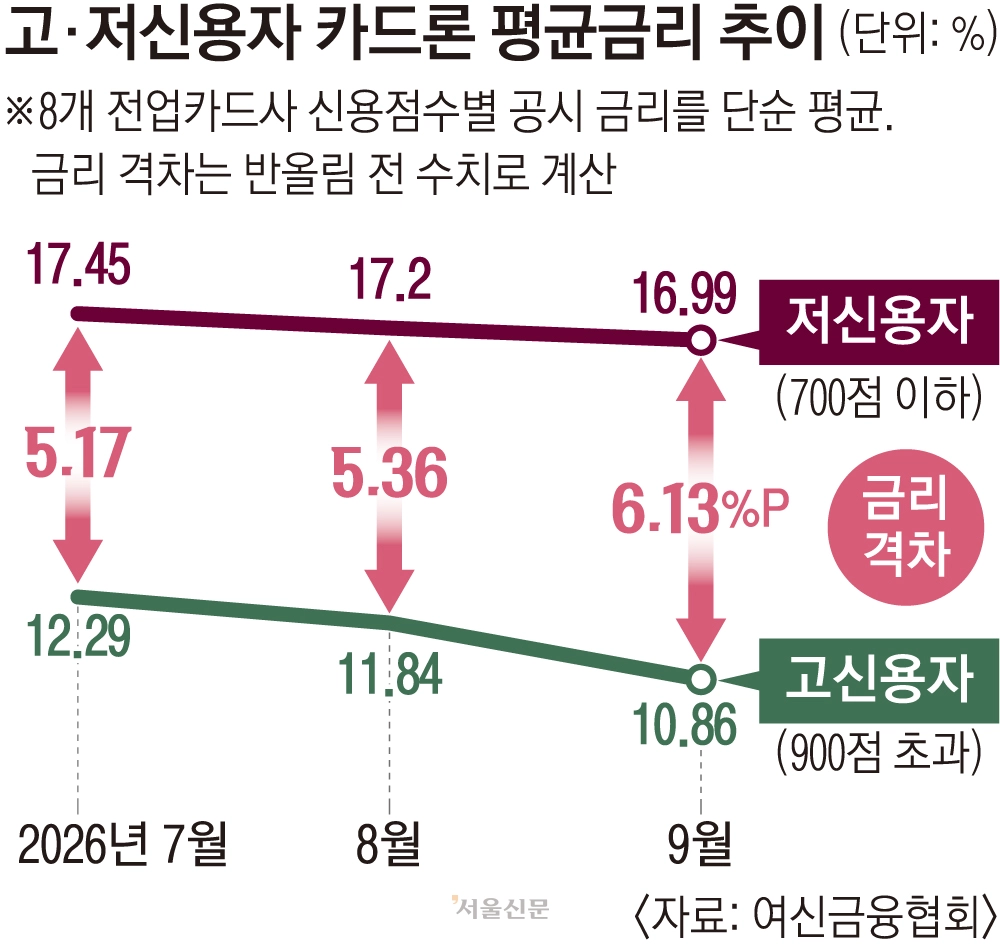
고·저신용자 간 금리 격차는 지난 7월부터 두 달 연속 확대돼 9월에는 6.13%포인트까지 벌어졌다. 특히 삼성·KB국민·하나카드에서는 8월보다 9월 저신용자 평균금리가 오히려 더 올랐다. 저신용자 평균금리는 최근 12개월 동안에도 줄곧 17% 안팎에 머물렀다. 고신용자의 금리는 상대적으로 빠르게 내려간 반면 저신용자의 금리는 제자리걸음을 하면서, 금리 인하 혜택에도 차이가 난 것이다.
이런 차이는 할인 정책에서도 드러난다. 카드론 금리는 카드사가 자금 조달비용과 신용위험 등을 반영해 정한 ‘기준가격’에서 우대금리 등을 빼는 방식으로 결정된다. 8월에서 9월로 넘어오면서 고신용자의 평균 할인 폭은 0.81%포인트 커졌지만 저신용자는 0.25%포인트 확대되는 데 그쳤다. 카드업계 관계자는 “금리 우대에는 차주의 신용도뿐 아니라 카드사의 영업 전략도 반영된다”며 “우량 고객을 확보하기 위해 고신용자에게 더 유리한 조건을 제시하는 경우가 있다”고 설명했다.
카드사들은 대출해 줄 돈을 마련하는 비용이 늘어난 데다 저신용자의 연체 위험도 고려해야 해 금리를 낮추기 어렵다고 설명한다. 카드사는 은행처럼 예금을 받지 못해 주로 채권인 ‘카드채’를 발행해 돈을 조달한다. 이때 카드사가 내는 채권 이자가 오르면 고객에게 대출해 줄 돈의 원가도 높아진다. 여신금융협회에 공시된 3년 만기 카드채 기준 평균 조달금리는 한 달 새 0.19%포인트 올랐다. 카드업계 관계자는 “조달비용이 오르는 상황에서 연체 위험이 큰 차주에게까지 할인을 확대하기는 쉽지 않다”고 말했다.
김예슬 기자
Copyright ⓒ 서울신문 All rights reserved. 무단 전재-재배포, AI 학습 및 활용 금지
[ 내안의 AI 본성 분석 :
UNMASK ]
기사 읽는 습관에 숨겨진 당신의 MBTI는?
Q.
기사를 다 읽으셨나요? AI 퀴즈로 핵심 점검!
9월 고신용자와 저신용자의 카드론 금리 격차는?