대출 가산금리 내려도 ‘우대 할인’ 축소… 이자만 더 늘었다

황인주 기자
수정 2026-10-21 01:08
입력 2026-10-20 21:17
금리 인하 정책에도 차주 부담 여전
5대 은행, 기준금리에 1.57%P 얹어
다소 낮아졌지만 작년 말보다 높아
은행 “금리 낮추면 대출 몰려” 항변
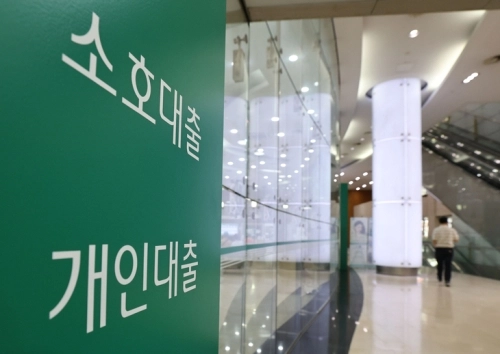
은행이 부담할 법정비용을 대출 고객에게 떠넘기지 못하도록 법까지 바꿨지만, 소비자가 이자 절감을 체감하기는 어렵다. 일부 은행이 대출금리에 얹는 가산금리를 낮추면서 고객에게 깎아주던 우대금리는 더 크게 줄였기 때문이다. 상품 가격을 내리는 대신 할인 혜택도 줄여 실제로 내는 돈은 오히려 늘어난 셈이다.
20일 은행연합회 공시를 토대로 계산한 결과, KB국민·신한·하나·우리·NH농협 등 5대 은행이 지난 8월 새로 내준 가계대출에서 기준금리에 실제로 얹은 금리는 평균 1.57% 포인트였다. 가산금리에서 우대금리를 뺀 수치를 단순 평균한 값이다. 6월(1.64% 포인트)보다 0.07% 포인트 낮아졌지만 지난해 말(1.49% 포인트)보다는 여전히 높았다.
대출금리는 시장금리 등을 반영한 기준금리에 은행이 정한 가산금리를 더하고, 우대금리를 빼서 정한다. 가산금리가 내려가도 우대금리가 더 많이 줄면 고객이 적용받는 금리는 오를 수 있다.
지난 7월 시행된 개정 은행법은 예금자보험료, 서민금융진흥원 출연금 등 은행이 부담할 법정비용을 가산금리에 반영하지 못하도록 했다. 차주의 이자 부담을 줄여보잔 취지였지만, 은행들이 우대금리를 더 큰 폭으로 축소하면서 실제 금리 인하 효과는 미미해졌다는 지적이 나온다.
국민은행은 6월에서 8월 사이 가산금리를 0.08% 포인트 낮췄지만 우대금리는 0.31% 포인트 줄였다. 기준금리가 같다고 가정하면 고객에게 적용되는 금리가 오히려 0.23% 포인트 높아지는 구조다. 농협은행도 가산금리를 0.26% 포인트 내리는 동안 우대금리를 0.61% 포인트 줄였다. 전날 국회 정무위원회 국정감사에서 민병덕 더불어민주당 의원이 이 문제를 지적하자 이찬진 금융감독원장은 “저희가 챙겨보겠다”고 답했다.
은행들은 가계대출 한도 때문에 금리를 내리기 어렵다고 항변한다. 금리를 낮추면 대출 신청이 몰려 한도를 빨리 소진할 수 있다는 것이다. 은행권 관계자는 “대출 수요를 조절하는 데 가장 효과적인 수단이 금리”라며 “0.1% 포인트만 낮춰도 대출 잔액이 얼마나 늘어날지 모른다”고 말했다. 이자 부담을 낮추려는 정책과 대출 증가를 억제하려는 정책 사이에서 소비자의 부담이 이어지는 모습이다.
문제는 최근 글로벌 국채 금리 상승과 기준금리 인상 등으로 앞으로 대출금리가 오를 일만 남았단 점이다. 이날 5대 은행의 5년 고정형(혼합형) 주택담보대출 금리는 연 4.65~6.68%로 집계됐다. 5대 은행의 상단이 일제히 6%대로 올랐다. 6개월 변동 신용대출 금리도 연 5.08~ 6.35%로 상단이 6%대 중반을 향해 가고 있다.
황인주 기자
세줄 요약
- 은행법 개정에도 체감 금리 인하 효과 미미
- 가산금리 인하보다 우대금리 축소 폭이 더 큼
- 국민·농협은행서 실제 대출 부담 오히려 증가
2026-10-21 B3면
Copyright ⓒ 서울신문 All rights reserved. 무단 전재-재배포, AI 학습 및 활용 금지
[ 내안의 AI 본성 분석 :
UNMASK ]
기사 읽는 습관에 숨겨진 당신의 MBTI는?